Préstamos con abono rápido a tarjeta débito o cuenta de ahorros
Recibir un préstamo directamente en una cuenta bancaria puede evitar retiros en efectivo, desplazamientos y pasos adicionales. En Colombia, cuando una plataforma habla de “desembolso a tarjeta débito”, normalmente el dinero no se envía al número impreso en la tarjeta: se acredita en la cuenta de ahorros o corriente asociada a ella. Si el prestamista utiliza una transferencia inmediata compatible, el saldo puede quedar disponible poco después de la aprobación.
¿El dinero llega realmente a la tarjeta débito?
En la mayoría de los casos, no en sentido literal. Una tarjeta débito es un instrumento que permite utilizar los recursos depositados en una cuenta bancaria. Por eso, cuando recibes un préstamo y luego ves el saldo disponible desde tu tarjeta, el dinero realmente fue acreditado en la cuenta vinculada.
Esta diferencia es importante porque un prestamista normalmente te solicitará el número de la cuenta, el tipo de producto y la entidad financiera. No deberías tener que proporcionar el número completo de la tarjeta, su fecha de vencimiento o el código de seguridad para recibir un desembolso bancario convencional.
Una vez que el dinero aparece en la cuenta, puedes disponer de él con la tarjeta débito para compras, pagos, retiros en cajeros o transferencias, de acuerdo con las condiciones de tu banco.
La diferencia clave
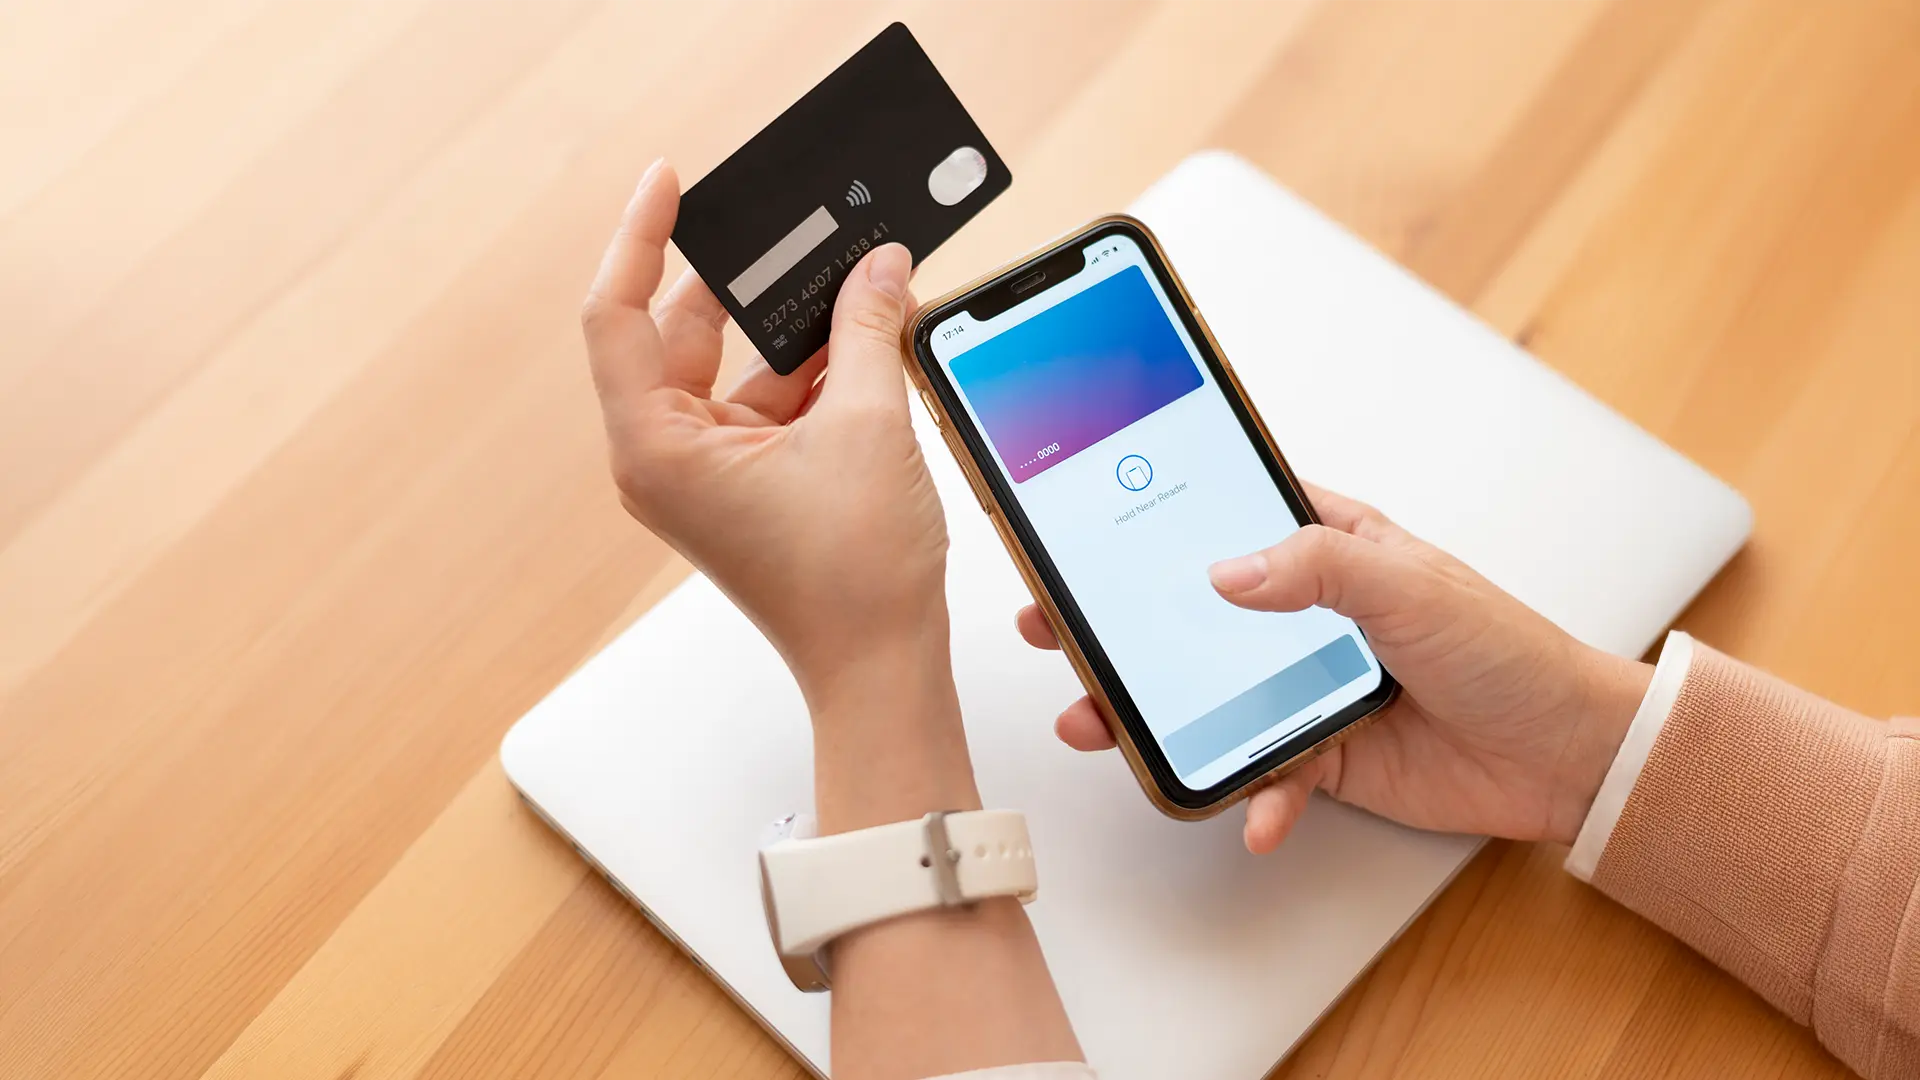
Cuenta de ahorros y tarjeta débito: dos elementos conectados, pero distintos
Donde se deposita el dinero
Una cuenta de ahorros permite mantener fondos, recibir transferencias y realizar movimientos bancarios. Si el prestamista efectúa el desembolso mediante transferencia, esta suele ser la información principal que necesita.
Cómo utilizas el saldo
La tarjeta está asociada al producto bancario y permite realizar compras o retiros usando los recursos disponibles. No constituye por sí sola una cuenta independiente.
Cómo funciona el desembolso paso a paso
Solicitud
Completas el formulario con tus datos personales, información financiera y el monto que necesitas.
Evaluación
El prestamista analiza la solicitud según sus políticas de riesgo y verifica la identidad del solicitante.
Cuenta receptora
Registras una cuenta bancaria válida, normalmente a tu nombre, para recibir el desembolso.
Abono
Después de aceptar el contrato, la entidad ordena la transferencia y el saldo aparece en la cuenta.
Qué datos pueden pedirte para realizar la transferencia
Debe coincidir con la persona que aparece como solicitante del crédito.
Permite validar la titularidad y reducir errores en el desembolso.
Debes indicar correctamente el banco donde tienes la cuenta.
Generalmente se especifica si se trata de una cuenta de ahorros o corriente.
Revísalo cuidadosamente antes de confirmar la solicitud.
Si el prestamista admite transferencias inmediatas, puede utilizar una llave asociada a tu cuenta.
¿Cuánto puede tardar en llegar el préstamo?
El tiempo total empieza antes del desembolso. Primero deben completarse la evaluación, la aprobación, la aceptación de condiciones y cualquier validación de identidad. Solo después se genera la transferencia.
Puede ser inmediato
Algunas transferencias entre productos de la misma entidad financiera se reflejan prácticamente al momento.
En segundos
Las transferencias inmediatas compatibles con Bre-B pueden recibirse en segundos y funcionan 24/7/365.
Puede tardar más
Una transferencia interbancaria tradicional puede depender de horarios, ciclos de compensación y días hábiles.
Bre-B puede acelerar la recepción en una cuenta de ahorros
Bre-B es el sistema colombiano de pagos inmediatos interoperables. Permite enviar y recibir dinero entre diferentes entidades financieras utilizando una llave vinculada a una cuenta o depósito.
El Banco de la República señala que entre los medios habilitados para recibir dinero mediante Bre-B se encuentran las cuentas de ahorro, cuentas corrientes y distintos tipos de depósitos. El sistema funciona las 24 horas, los siete días de la semana y los 365 días del año.
Para recibir dinero mediante una llave, esta debe estar registrada en el canal digital de la entidad financiera. Puede tratarse del número de celular, documento de identidad, correo electrónico u otro identificador permitido.
El prestamista debe tener integrado un sistema compatible. Si utiliza transferencias bancarias tradicionales, la llegada del dinero puede seguir otros tiempos.
¿Qué ocurre si tu tarjeta está bloqueada?
Bloquear temporalmente una tarjeta débito no siempre significa bloquear la cuenta bancaria. Por ejemplo, Bancolombia explica que una tarjeta apagada deja de autorizar compras realizadas con ella, pero la cuenta puede continuar recibiendo transferencias y consignaciones.
Esto demuestra nuevamente que el plástico y la cuenta son productos relacionados, pero no idénticos. Si esperas un desembolso, lo importante es comprobar que la cuenta receptora esté abierta, activa y habilitada para recibir fondos.
Cuenta propia o cuenta de otra persona
Muchos prestamistas digitales exigen que el producto donde se desembolsa el dinero esté a nombre del mismo solicitante. Esta práctica ayuda a reducir errores, fraude y suplantaciones.
Utilizar la cuenta de un familiar o amigo puede provocar una validación adicional, retrasar el giro o hacer que el desembolso sea rechazado. Antes de solicitar, revisa qué exige específicamente el prestamista.
| Medio | Qué recibe realmente el dinero | Datos habituales | Disponibilidad |
|---|---|---|---|
| Cuenta de ahorros | La propia cuenta bancaria. | Banco, tipo y número de cuenta. | Según el canal de transferencia. |
| Tarjeta débito | Normalmente la cuenta asociada, no el número de la tarjeta. | Los datos del producto bancario vinculado. | El saldo puede utilizarse cuando queda acreditado. |
| Bre-B | La cuenta o depósito vinculado a la llave. | Llave registrada. | Transferencias inmediatas 24/7/365. |
No compartas los datos sensibles de tu tarjeta
Código CVV
Un desembolso bancario normal no debería exigir que entregues el código de seguridad de tu tarjeta.
Clave del cajero
Nunca compartas tu PIN o contraseña bancaria con una plataforma de crédito o supuesto asesor.
Código de autenticación
No entregues códigos SMS, tokens ni claves dinámicas para supuestamente “habilitar” el desembolso.
Para recibir una transferencia, el prestamista necesita identificar correctamente la cuenta receptora, pero no controlar tu banca en línea ni tener acceso a las credenciales con las que realizas pagos.
Revisa el costo del préstamo, no solo la velocidad
Para noviembre de 2026, la Superintendencia Financiera certificó un Interés Bancario Corriente de 18,89% E.A.
Para el mismo periodo, el Interés Bancario Corriente certificado es de 47,88% E.A.
Las tasas de usura publicadas para noviembre de 2026 son de 28,34% E.A. para consumo y ordinario y de 71,82% E.A. para consumo de bajo monto.
Antes de aceptar un contrato, revisa cuál modalidad corresponde al producto, el valor total a pagar, el plazo, los intereses, los cargos aplicables y las consecuencias de una eventual mora.
Preguntas frecuentes
¿Pueden depositar un préstamo directamente en mi tarjeta débito?
Habitualmente el desembolso se realiza hacia la cuenta bancaria asociada a la tarjeta. Una vez acreditado el dinero, puedes utilizarlo mediante tu tarjeta débito.
¿Debo entregar el número de mi tarjeta?
Para una transferencia bancaria convencional normalmente se utilizan los datos de la cuenta. No compartas CVV, PIN, contraseñas o códigos de autenticación.
¿El dinero puede llegar inmediatamente a una cuenta de ahorros?
Sí, dependiendo del canal utilizado por el prestamista. Una transferencia mediante un sistema inmediato compatible puede llegar en segundos, mientras que una transferencia tradicional puede tardar más.
¿Bre-B funciona los fines de semana?
Sí. El sistema funciona las 24 horas del día, los siete días de la semana y los 365 días del año.
¿Necesito una tarjeta física para recibir el préstamo?
No necesariamente. Lo relevante es disponer de una cuenta o depósito aceptado por el prestamista. Existen cuentas digitales con tarjetas débito virtuales.
¿Puedo recibir el crédito si mi tarjeta está temporalmente apagada?
El bloqueo de una tarjeta no siempre bloquea la cuenta asociada. Debes verificar con tu banco si la cuenta continúa habilitada para recibir transferencias.
¿Es mejor una cuenta de ahorros o una billetera digital?
Depende del producto y de los canales admitidos por el prestamista. La cuenta bancaria puede resultar práctica para recibir montos y posteriormente utilizar el dinero mediante tarjeta, transferencias o retiros.
Comprueba la cuenta antes de confirmar el desembolso
Recibir un préstamo directamente en una cuenta de ahorros puede ser rápido y cómodo, especialmente cuando el prestamista utiliza una infraestructura de pagos inmediatos. Si utilizas una tarjeta débito, recuerda que normalmente el dinero queda depositado en la cuenta asociada y la tarjeta simplemente te permite disponer del saldo.
Revisa cuidadosamente el número de cuenta, la titularidad, el canal de transferencia y las condiciones financieras antes de aceptar.